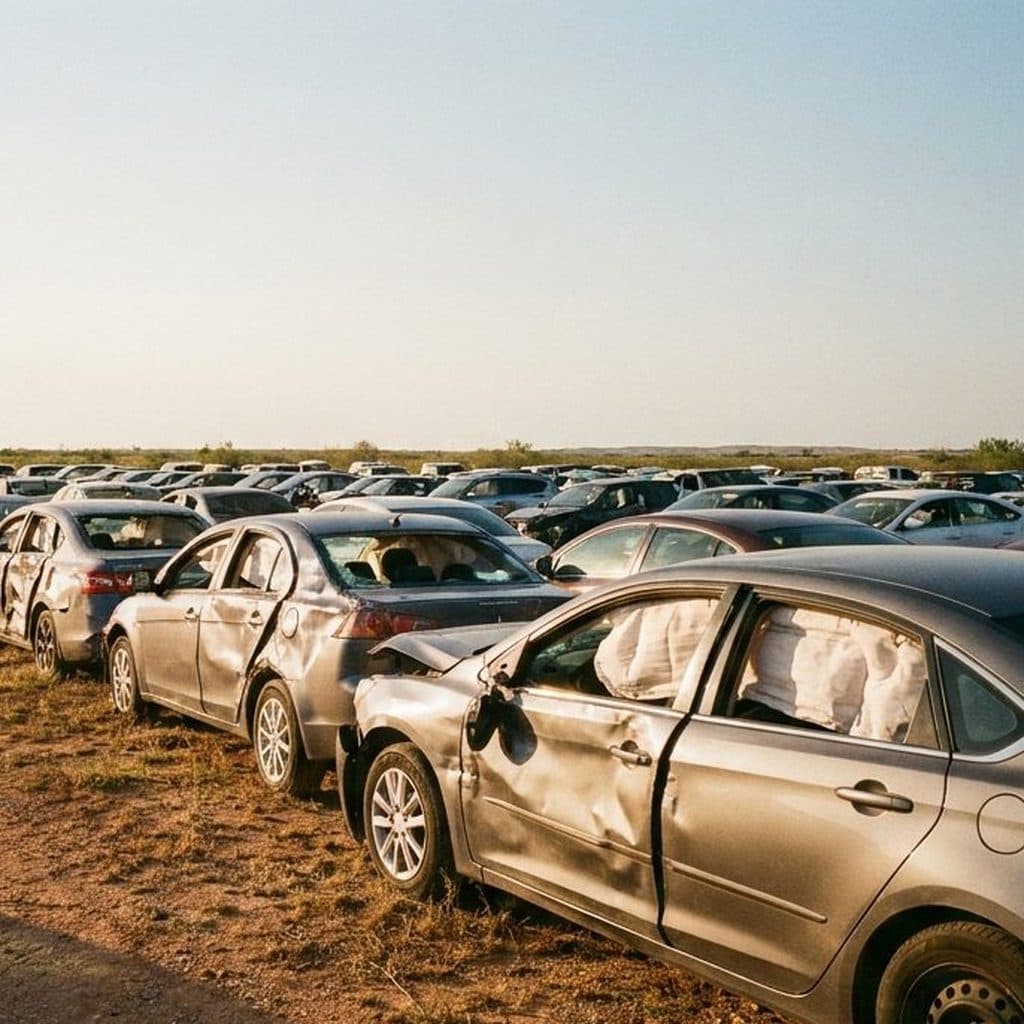
Respuesta corta: Hay más autos declarados pérdida total porque las reparaciones cuestan más mientras los autos en la calle son cada vez más viejos y valen menos. CCC Intelligent Solutions reportó en marzo de 2026 que el 23.1% de los reclamos de 2025 fueron pérdida total, un récord, y Copart dio una cifra de 23.6% para el primer trimestre de 2026. Si declaran tu auto pérdida total, puedes aceptar el pago de la aseguradora, pelear el valor con pruebas o quedarte con el auto con título de salvamento a cambio de un cheque más chico.
Última revisión: 5 de octubre de 2026. Las cifras de pérdida total vienen del comunicado Crash Course 2026 de CCC Intelligent Solutions y del reporte de FenderBender sobre él, y de la llamada de resultados de Copart de mayo de 2026 según Nasdaq. Las reglas estatales vienen de la Maryland Insurance Administration, el Texas Department of Insurance y los Florida Statutes. La compra de ACV por Copart viene de los documentos de ACV ante la SEC.
¿Cuántos autos se declaran pérdida total?
| Medida | Cifra | Fuente |
|---|---|---|
| Parte de los reclamos que fueron pérdida total, 2025 | 23.1%, un récord | CCC Crash Course 2026, 31 de marzo de 2026 |
| Frecuencia de pérdida total, primer trimestre de 2026 | 23.6% | Llamada de resultados de Copart, mayo de 2026 |
| Costo promedio total de una reparación, 2025 (preliminar) | $4,818, 1.7% más que en 2024 | CCC, según FenderBender, 6 de abril de 2026 |
| Precio promedio por parte | Subió 6% | CCC, según FenderBender |
| Edad promedio de un vehículo ligero, 2025 | 12.8 años | CCC, según FenderBender |
El resumen de CCC: los vehículos más viejos, el costo creciente de las reparaciones y la forma en que la gente hace reclamos están cambiando la cuenta entre reparar y reemplazar. Quien tiene un deducible más alto ya no reporta los daños chicos, así que los reclamos que sí llegan suelen ser los caros. Copart, en su llamada, lo atribuyó al costo de las reparaciones y a lo bien que pagan las subastas de salvamento, lo que hace más atractivo para las aseguradoras declarar un auto pérdida total.
¿Por qué declaran un auto pérdida total?
La aseguradora compara el presupuesto de reparación con el valor real en efectivo del auto, o sea lo que valía justo antes del choque. Cuando la reparación se acerca a ese valor, la aseguradora paga el auto en vez de arreglarlo. Cada estado pone sus reglas.
| Estado | Regla | Fuente oficial |
|---|---|---|
| Maryland | Es pérdida total cuando la reparación cuesta 75% o más del valor de mercado del auto antes del daño | Maryland Insurance Administration |
| Texas | La compañía puede declararlo pérdida total cuando la reparación cuesta casi lo que vale el auto | Texas Department of Insurance |
| Florida | Un auto sin seguro es pérdida total cuando repararlo costaría 80% o más de reemplazarlo por uno igual. Un auto asegurado es pérdida total cuando la aseguradora paga para reemplazarlo | Florida Statutes, sección 319.30 |
Digamos que un sedán de 12 años vale $6,000. La reparación promedio de 2025, $4,818, es el 80% de eso, arriba de la línea de Maryland.
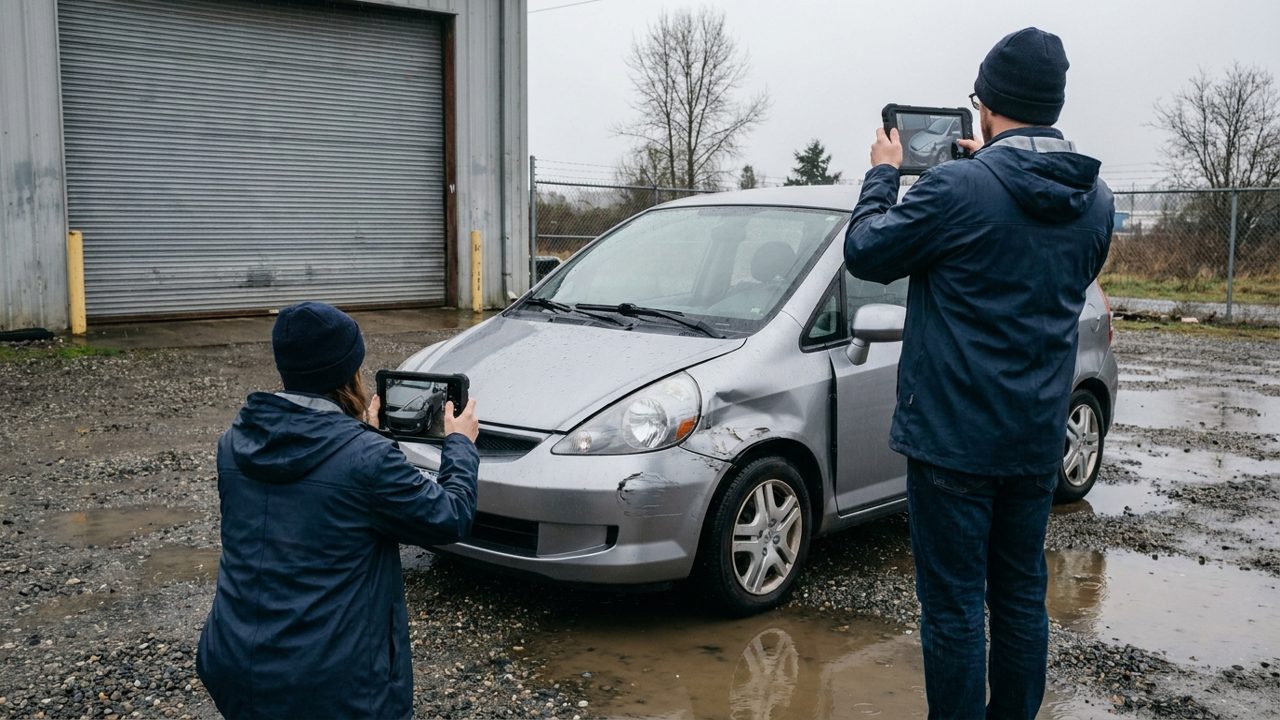
¿Qué puedes hacer si declaran tu auto pérdida total?
| Opción | Qué pasa | Qué cuidar |
|---|---|---|
| Aceptar el pago | La aseguradora paga el valor real en efectivo menos tu deducible, y tú le firmas el título | En Maryland la oferta debe incluir impuestos y cuotas de registro, y la aseguradora por lo general tiene 10 días para hacerla |
| Pelear el valor | Demuestras que el auto valía más | Texas dice que la compañía puede subir su oferta si demuestras que el auto se vendería en más. Tu póliza también puede tener una cláusula de avalúo |
| Quedarte con el auto | La aseguradora resta el valor de salvamento de tu cheque y el auto recibe título de salvamento | En Texas, un auto con título nonrepairable no se puede volver a titular ni registrar |
| Quedártelo y luego venderlo | Vendes el auto de salvamento a un reconstructor, a un comprador de autos chatarra o a un yonke | Pide por escrito el pago y el precio de venta antes de decidir |
Para pelear el valor, junta anuncios locales del mismo año, modelo, versión y millaje, más los recibos de trabajos recientes. Maryland te deja pedir por escrito la valuación de la aseguradora y las deducciones que hizo, y la aseguradora tiene que contestar en siete días hábiles. Otros estados tienen sus propias reglas, así que consulta con el departamento de seguros de tu estado.
Quedarte con el auto solo conviene si la reparación cuesta menos de lo que pierdes en el pago y si tu estado te deja volver a manejarlo. Lee sobre títulos rebuilt y de salvamento y cuánto cuesta reconstruir un auto pérdida total antes de decir que sí. Si te lo quedas y cambias de opinión, vender un auto con título de salvamento explica el siguiente paso. Nuestro artículo más largo sobre autos pérdida total cubre lo demás.
Una explicación de un minuto de la aseguradora Allstate sobre lo que hace después de una pérdida total, publicada en octubre de 2023. Es el video de la propia compañía. Está en inglés.
¿Qué pasa con el auto después de que se lo lleva la aseguradora?
La aseguradora se queda con el título y vende el auto, muchas veces en una subasta de salvamento en línea como Copart. La ley de Florida muestra el papeleo: la aseguradora que paga una pérdida total debe obtener el título, reportar el auto al National Motor Vehicle Title Information System y enviar el título al estado en 72 horas.
En esas subastas compran reconstructores, exportadores y desarmaderos. Las cadenas de autoservicio también compran ahí. El sitio de Pick Your Part dice que compra a aseguradoras y en subastas de autos, y Pick-n-Pull dice lo mismo. Así que algunos de los autos en las filas de un yonke U Pull It son pérdidas totales de aseguradoras.
El negocio de las subastas se está concentrando. El 10 de septiembre de 2026, Copart acordó comprar ACV Auctions, un mercado digital para concesionarios, por $10.50 por acción en efectivo, unos $1,900 millones. El documento de ACV del 29 de septiembre decía que el periodo de espera antimonopolio debía terminar el 13 de octubre de 2026, y las empresas esperaban cerrar antes de que termine 2026. Para quien tiene hoy un auto pérdida total, el trato todavía no cambia nada.